建設業の人件費率・労働分配率の目安:粗利で見る適正ライン
人件費の適正さは、売上に対する比率ではなく、粗利(付加価値)に対する比率=労働分配率で見ます。売上比の人件費率は自社施工か外注かで大きく動くため、会社どうしの比較にも自社の推移の把握にも向きません。労働分配率は「人件費÷粗利」で計算し、人件費には役員報酬・給与・賞与に加えて法定福利費を必ず含めます。実務では70〜80%前後を一つの目安に置き、90%を超えるなら人を減らす前に粗利率を、50%を大きく下回るなら採用力を疑うのが順番です(※2026年7月時点)。
→ 自社の場合はどうなる? Zoom30分・無料相談で個別に整理できます同業の集まりの帰り道。従業員6人の設備工事会社の社長は、さっき聞いた話が頭から離れませんでした。「うちは人件費率20%で回してる」。自分の会社はどうだったか。売上が1億で、給料の支払いが年間3,000万円くらい。30%——。「うちは払いすぎなんか」。事務所に戻って電卓を叩きながら、来月の昇給の話をどう切り出すか迷いはじめます。
この比べ方には、落とし穴があります。売上に対する人件費の比率は、自社の職人でやるか外注に出すかで簡単に倍近く動くからです。同じ工事を同じ金額で受けても、半分を外注に出せば人件費率は下がります。会社が強くなったわけではありません。この記事では、建設業で人件費を見るときに使うべき指標と、目安の読み方、自社の数字の出し方を整理します。
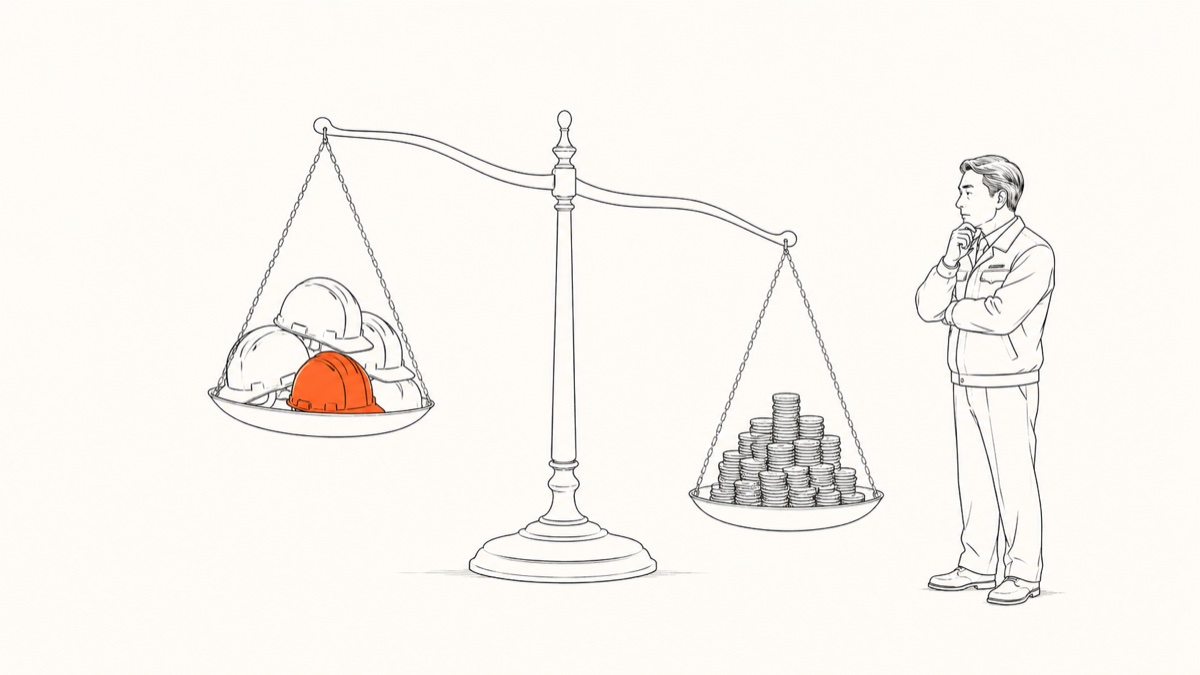
人件費率と労働分配率は、何が違うのですか?
計算の分母が違います。
- 人件費率 = 人件費 ÷ 売上
- 労働分配率 = 人件費 ÷ 粗利(売上 − 材料費・外注費などの変動費)
粗利は、会社が自分の手で生み出した金額——付加価値です。給料も、社会保険料も、車両費も、税金も、借入の返済も、最後の利益も、全部この粗利から出ていきます。だから「人件費が重いか軽いか」を判断できるのは、粗利を分母にした労働分配率のほうです。
売上を分母にすると、材料代の高い工事を受けただけで比率が下がります。逆に、手間仕事ばかりの月は比率が跳ね上がります。会社の実力とは関係ないところで数字が動くので、意思決定には使えません。
なぜ、建設業ではとくに粗利で見る必要があるのですか?
建設業は、売上に占める材料費と外注費の割合が大きく、しかもその割合が期ごとに変わる業種だからです。
- 元請から一式で受けて、大半を協力会社に流した年
- 自社の職人で最後まで施工した年
この2つは、同じ売上でも粗利の額がまったく違います。人件費率で比べれば前者が「優秀」に見えますが、外注に出せば粗利も一緒に外へ出ていきます。手元に残るお金で見れば、どちらが良いかは一概に言えません。
もう一つ。外注費は人件費に入りません。一人親方に外注として払っている分は変動費側に立つため、外注比率が高い会社ほど労働分配率は低く出ます。ここを整理せずに他社と比べると、判断を完全に間違えます。外注か雇用かの線引きそのものは一人親方の社会保険はどうなる?外注と雇用の線引きで扱っています。
目安の数字は、どれくらいですか?
実務では、労働分配率70〜80%前後を一つの目安に置きます。ただしこれは「この範囲なら正解」という線ではなく、外れたときに何を疑うかの入口です(※2026年7月時点。業種別の付加価値額と人件費は公的統計で公表されているので、自社の業種で確認してください)。
| 労働分配率 | 何が起きているか | まず見る場所 |
|---|---|---|
| 90%超 | 粗利がほぼ人件費に消え、利益が残らない | 粗利率(単価と見積)/稼働率(手待ち・雨天) |
| 70〜80%前後 | 一般的な水準。利益と賃金のバランスが取れている範囲 | 1人当たり粗利の推移 |
| 50%未満 | 利益は出るが、賃金水準が周辺相場に届いていない可能性 | 職人の日当と、同エリアの求人相場 |
分配率が低ければ良い、という話ではありません。低すぎる会社は、いま利益が出ていても、採用で負けて、若手が入らず、5年後の粗利を自分で削っています。数字上は優秀に見えて、いちばん危ないパターンです。
自社の労働分配率は、どう出すのですか?
決算書があれば、4ステップで出せます。
- **売上(完成工事高)**を年間で取る
- 変動費を足す:材料費・外注費・現場ごとの直接経費など、工事が増えれば増える費用
- 粗利 = 売上 − 変動費
- 人件費を足す:役員報酬+給与+賞与+法定福利費+退職金の積立
そして、人件費 ÷ 粗利。これが労働分配率です。
4番でつまずく会社がほとんどです。よくある間違いを3つ挙げます。
- 法定福利費を入れ忘れる:社会保険料の会社負担は、給与のおおむね15%前後になります(※2026年7月時点・料率は年度や都道府県で変わります)。これを外すと、分配率は実態より1割近く低く出ます。
- 現場の給料と、社長・事務の給料を別々に見ている:会計上は売上原価と販管費に分かれますが、分配率を出すときは全部合算します。社長の役員報酬も人件費です。
- 外注費を人件費に混ぜる:混ぜると粗利が実態より大きくなり、分配率も歪みます。
分配率より先に見ると分かりやすい数字はありますか?
1人当たり粗利です。粗利 ÷ 人数(役員・事務も含む全員)で出します。
たとえば年間の粗利が4,200万円、社長を含めて9人なら、1人当たり約470万円。この470万円から、その人の給料も、会社負担の社会保険料も、車も、事務所の家賃も出ています。「1人当たり470万円しか生んでいない会社で、日当を1,000円上げたら何が起きるか」——分配率よりも、この数字のほうが社長の感覚に直結します。
人を増やす判断も同じです。10人目を雇うなら、その人が最低でも1人当たり粗利と同じだけ稼ぐか、既存メンバーの粗利を押し上げるか、どちらかが要ります。稼ぐまでの数か月は会社が立て替えます。この試算の考え方は職人を1人雇うと年間いくらかかるかにまとめました。
社会保険を整えると、分配率はどう動きますか?
上がります。法定福利費は人件費に含まれるからです。一人親方を従業員に切り替えれば、これまで変動費(外注費)だった支払いが、給料と会社負担の保険料として固定費の箱に移ります。粗利が同じなら、分配率はそのぶん跳ね上がります。
だから順番が大事です。整える前に、いまの分配率を測っておく。 そして「整えた後の分配率」を先に計算する。この2つを並べれば、「では粗利率を何ポイント戻せば元に戻るか」「見積の労務費をいくら積めばいいか」という具体的な交渉材料になります。改正建設業法で示された標準労務費の考え方は、この場面での後ろ盾になります。調査対応で人件費が膨らむ筋道は調査が入ったら会社が持たないで整理しています。
この数字を持つと、社長は何が変わりますか?
- やること:3期分の労働分配率と1人当たり粗利を並べ、いまどの水準にいるかを確認します。
- 会社がどう有利になるか:昇給・採用・外注の使い方を、他社の噂話ではなく自社の数字で決められます。分配率が動いたときも、粗利が減ったのか人件費が増えたのか、原因が分かれます。
- 社長の毎日はどう変わるか:職人から「隣は日当2万やって」と言われたときに、慌てて話をそらさずに済みます。「うちはいま何%で、あと何ポイント粗利を戻せば出せる」と、条件付きで答えられるようになります。
人件費という箱の中身は、社会保険料・残業代・日当の設計・助成金——そのまま労務の実務です。当事務所は建設業に特化し、キャッシュフローコーチが在籍する体制で、粗利率と人件費を1枚の図に置いて確認しています(詳しくはキャッシュフローコンサルティング、料金は料金ページに公開しています)。なお、税務申告そのものは税理士の業務のため当事務所では行いません。
「うちの分配率は何%なのか」を知るだけなら、決算書1期分で足ります。Zoom30分・無料の相談で、御社の数字を実際に置いてみませんか。数字が出れば、昇給の話は「怖い相談」から「条件の相談」に変わります。
参考(一次情報)
- 政府統計の総合窓口(e-Stat): https://www.e-stat.go.jp/
- 労務費に関する基準(国土交通省): https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/tochi_fudousan_kensetsugyo_const_tk1_000001_00044.html
- 建設業法・入契法改正について(国土交通省): https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/tochi_fudousan_kensetsugyo_const_tk1_000001_00033.html
- 都道府県毎の保険料額表(全国健康保険協会): https://www.kyoukaikenpo.or.jp/g7/cat330/sb3150/
よくあるご質問
「人を増やす判断を、勘でやめませんか?」
お金のブロックパズルで、売上・粗利・人件費の流れを1枚の図にします。「1人増やしたら資金繰りはどうなるか」を数字で確かめてから決められます。Zoom30分・無料です。
ご相談で最も多いのは、社長が現場に出ている従業員5〜10人の建設会社さまです。
▼ まずは現状をお聞かせください(相談は無料です) ▼
\ 予約ツールの入力は不要。「まず話だけ」「5分だけ電話」でOKです /