利益は出ているのにお金が残らない:建設業の「お金のブロックパズル」入門
利益と手元の現金がズレる主な原因は、入金までの期間、借入の元金返済が費用にならないこと、税金や社会保険料の支払時期、設備投資と減価償却のズレの4つです。売上→変動費→粗利→固定費→利益→税金→返済→残るお金という流れを箱で並べる「お金のブロックパズル」(和仁達也氏が提唱)で見ると、どこを動かせば手元のお金が増えるかが一目で分かります。建設業では粗利率と人件費・法定福利費が最大のレバーです。
→ 自社の場合はどうなる? Zoom30分・無料相談で個別に整理できます決算の報告を受けた帰り道。従業員8人の土木会社の社長は、腑に落ちない顔をしていました。「今期は利益が出ていますよ」と言われたのに、通帳の残高は去年の同じ時期より少ない。手元にある現金でいえば、むしろ苦しくなっている。「儲かってるはずやのに、なんで金がないんや」。月末には材料屋への支払いがあり、来月には賞与と納税もある。この違和感は、社長の感覚が間違っているのではありません。利益と現金は、別物だからです。この記事では、そのズレの正体と、どこを動かせば手元にお金が残るのかを、図の考え方に沿って整理します。
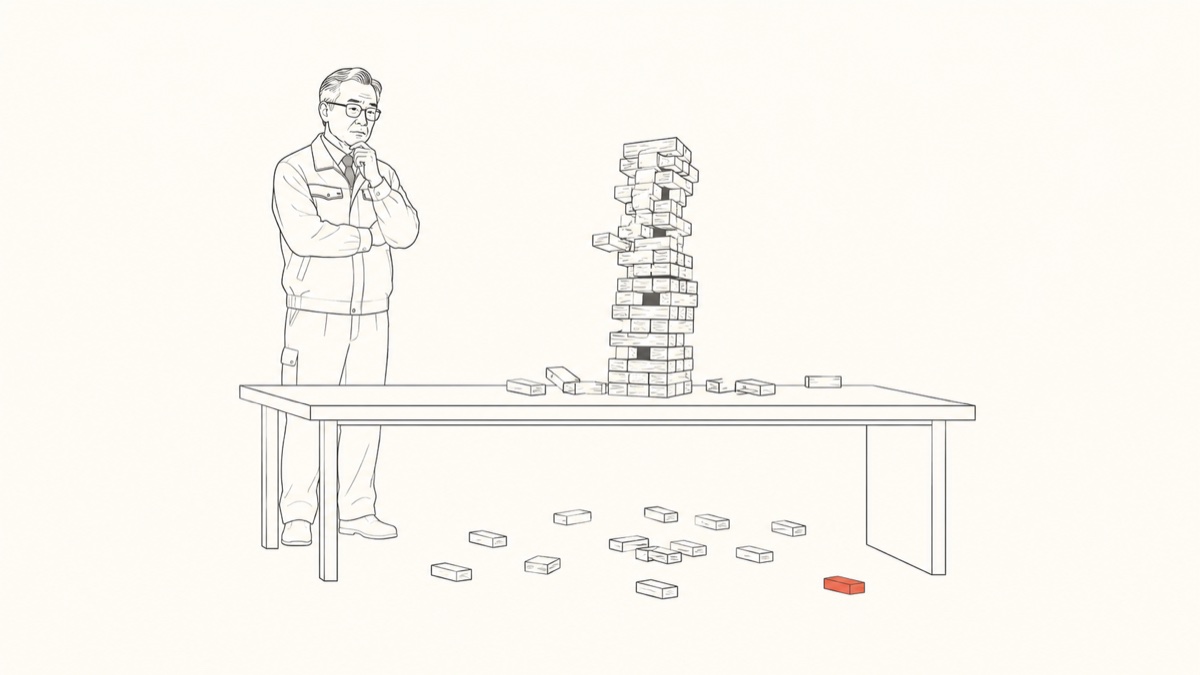
なぜ、利益が出ているのにお金が減るのですか?
原因はだいたい次の4つです。建設業はこの4つすべてに当てはまりやすい業種です。
- 入金が遅く、出金が早い:材料の仕入れや外注費、職人の給料は先に出ていきます。一方、元請けからの入金は工事が終わってさらに先。この期間のズレを、会社は自分の現金で立て替えています。
- 借入の元金返済は費用にならない:損益計算書に出てくるのは利息だけです。元金の返済は利益が出たあとの現金から払うので、帳簿の利益より現金は必ず少なくなります。
- 税金と社会保険料は、別のタイミングで出ていく:法人税も社会保険料も、利益が出た月に合わせて引かれてはくれません。
- 設備や車両の支払いと、減価償却がズレる:ダンプや重機は買った年に現金が出ますが、費用としては数年に分けて計上されます。
この4つが重なると、「利益は出ているのに、通帳が減る」という状態が普通に起こります。感覚と数字が食い違うと、社長は判断を止めてしまいます。だから、まず通り道を目で見えるようにする必要があります。
「お金のブロックパズル」とは何ですか?
キャッシュフローコーチの考え方を広める和仁達也氏が提唱する図で、売上から手元に残るお金までを、いくつかの箱に分けて並べたものです。会計の知識がなくても、自社のお金がどこを通ってどこで減るのかがつかめます。並びはこうです。
- 売上
- 変動費(材料費・外注費など、工事が増えれば増える費用)
- 粗利(売上 − 変動費。会社が本当に稼いだ金額)
- 固定費(人件費・法定福利費・家賃・車両費など、工事量に関わらず出ていく費用)
- 利益(粗利 − 固定費)
- 税金
- 借入の元金返済
- 残るお金
ここで大事なのは、すべての出発点が売上ではなく粗利だという点です。建設業の社長は「今年は1億やった」と売上で会社を語りがちですが、材料と外注に消える分を引いた粗利が、固定費も税金も返済も全部まかなう原資になります。
建設業の数字で当てはめると、どう見えますか?
以下は、考え方を示すための仮の数字による例です。実際の数値は会社ごとにまったく異なります。
| 箱 | 金額(例) |
|---|---|
| 売上 | 1億2,000万円 |
| 変動費(材料費・外注費) | 7,800万円 |
| 粗利 | 4,200万円(粗利率35%) |
| 固定費(うち人件費・法定福利費 2,400万円) | 3,700万円 |
| 利益 | 500万円 |
| 税金 | 150万円 |
| + 減価償却費(現金は出ない費用) | 200万円 |
| − 借入の元金返済 | 500万円 |
| 残るお金 | 50万円 |
利益は500万円出ています。それでも、税金と元金返済を通り抜けると、手元に残るのは50万円です。しかも入金が数か月先なら、その50万円すら、まだ通帳には入っていません。「儲かってるはずやのに金がない」の正体は、この表の下半分にあります。
どこを動かすと、残るお金が増えますか?
箱で見ると、触れる場所は4つに絞られます。
- 粗利率を上げる:材料費と外注費が上がっているのに、請負金額が数年前のままになっていませんか。売上を1割増やすより、粗利率を数ポイント戻すほうが、残るお金への効き方は大きくなります。労務費を見積に正しく織り込む話は標準労務費の考え方で扱っています。
- 固定費を見る(削るのではなく、効かせる):固定費の最大項目は人件費と法定福利費です。ここを削れば人が辞めます。見るべきは金額そのものではなく、1人あたりが生み出す粗利です。同じ人数で粗利が増える段取りに変えるほうが、賃下げより確実です。
- 返済の形を見直す:元金返済は利益から出ていきます。返済期間や借入の組み替えは金融機関との相談事項ですが、「毎年いくら返済に消えるか」を把握しているかどうかで、設備投資の判断がまるで変わります。
- 税金と社会保険料を先に見込む:出ていくと分かっているお金です。年間の見込みを立てて、粗利から先に取り分けておけば、納付月に慌てません。
労務と、お金はどこでつながるのですか?
固定費のいちばん大きな箱が人件費であり、そこに必ず法定福利費が乗ります。健康保険・厚生年金・雇用保険・労災保険の会社負担を合わせると、給与総額の1割を大きく超えます(※2026年7月時点・料率は年度や都道府県で変わります)。
だから、社会保険の入り方や外注と雇用の線引きは、そのまま資金繰りの話になります。「今の状態で調査が入ったら、人件費や法定福利費が膨らみすぎて会社が持たない」——これは実際に相談でよく出る言葉です。ここで大切なのは、加入を先延ばしにすることではなく、加入した状態の固定費を先に計算し、その粗利率で見積を出せる会社にしておくことです。関連する論点は社保未加入が会社に与える影響と一人親方の社会保険・外注と雇用の線引きにまとめています。
毎月、どの数字を見ればいいですか?
決算を待つ必要はありません。月に一度、次の3つだけ見てください。
- 粗利率:先月の工事は、何%の粗利で終わったか
- 固定費(とくに人件費):毎月いくら出ていくか。これを粗利が上回っているか
- 通帳の残高:いまの固定費で、何か月分もつか
3つ目は資金繰りの体力そのものです。「あと何か月もつか」が言えるようになると、社長は元請けとの金額交渉でも、設備投資でも、腹を決めて判断できるようになります。
当事務所にはキャッシュフローコーチが在籍し、過去の数字を報告するだけの会計ではなく、これからのお金を組み立てる未来会計に対応しています。人件費と法定福利費という最大の固定費を扱う社労士だからこそ、就業規則・賃金設計とお金の流れを同じテーブルで見られます(料金の考え方)。「利益は出てるのに残らない」の理由を自社の数字で分解したい方は、Zoom30分の無料相談でブロックパズルを一緒に書いてみてください。税務の申告・税額計算そのものは税理士の領域のため、必要な場面ではその旨をお伝えします。
参考(一次情報)
- 都道府県毎の保険料額表(全国健康保険協会): https://www.kyoukaikenpo.or.jp/g7/cat330/sb3150/
- 労務費に関する基準(国土交通省): https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/tochi_fudousan_kensetsugyo_const_tk1_000001_00044.html
- 建設業法・入契法改正について(国土交通省): https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/tochi_fudousan_kensetsugyo_const_tk1_000001_00033.html
よくあるご質問
「人は増やしたいが、人件費が読めない」
採用・労務・お金をまとめて引き受ける「社外人事部プラン」があります。プランの中身と料金は料金ページに公開しています。まずはZoom30分・無料で、御社の採用と人件費の現状を整理します。
ご相談で最も多いのは、社長が現場に出ている従業員5〜10人の建設会社さまです。
▼ まずは現状をお聞かせください(相談は無料です) ▼
\ 予約ツールの入力は不要。「まず話だけ」「5分だけ電話」でOKです /